ShangcanTech® 2027
2027银行业数智化十大趋势:本地模型、智能体网点与反诈
发布日期:2026年11月
北京尚参科技有限公司
中国首家具有国际化视野的第三方数字化研究顾问机构
概览
智能体网点已实现首批上线,功能定位为补充营业网点全天候应答与业务预审能力,不替代大堂经理的人机协同角色
本地部署的大语言模型运行于分行私有机房,仅限信贷初筛与理财营销话术生成场景,严格隔离核心账务系统
反电信诈骗系统已完成多模态升级,基于语音、文本及操作行为图谱实时识别诱导性指令并触发交易熔断机制
风控与信贷全流程已嵌入AI辅助决策节点,单笔金额超过五十万元的贷款仍须执行双人线下复核及书面签字程序
客服与营销业务共用统一本地大模型底座,外呼话术生成与投诉归因分析共享客户语义本体与意图理解层
合规审计环节已部署AI条款比对工具,可自动识别监管新规与行内制度间的缺失、冲突与滞后三类差异项
总行已设立‘智能应用责任官’岗位并完成正式编制,职责覆盖智能体全生命周期的责任归属确认、输出可追溯性保障及证据链存证管理
所有新建智能体须通过三项强制准入审查:数据源白名单认证、输出内容数字水印嵌入、关键操作人工终审开关保留
物理形态人工智能设备仅部署于金库、ATM清机间等非客户接触区域,执行环境监测与设备状态识别任务,不具备语音交互功能
一线员工培训重点转向AI建议的逻辑完整性评估,要求识别推理断点、数据覆盖盲区及规则适用冲突,并实施人工决策链补全
银行十条趋势动手顺序总图
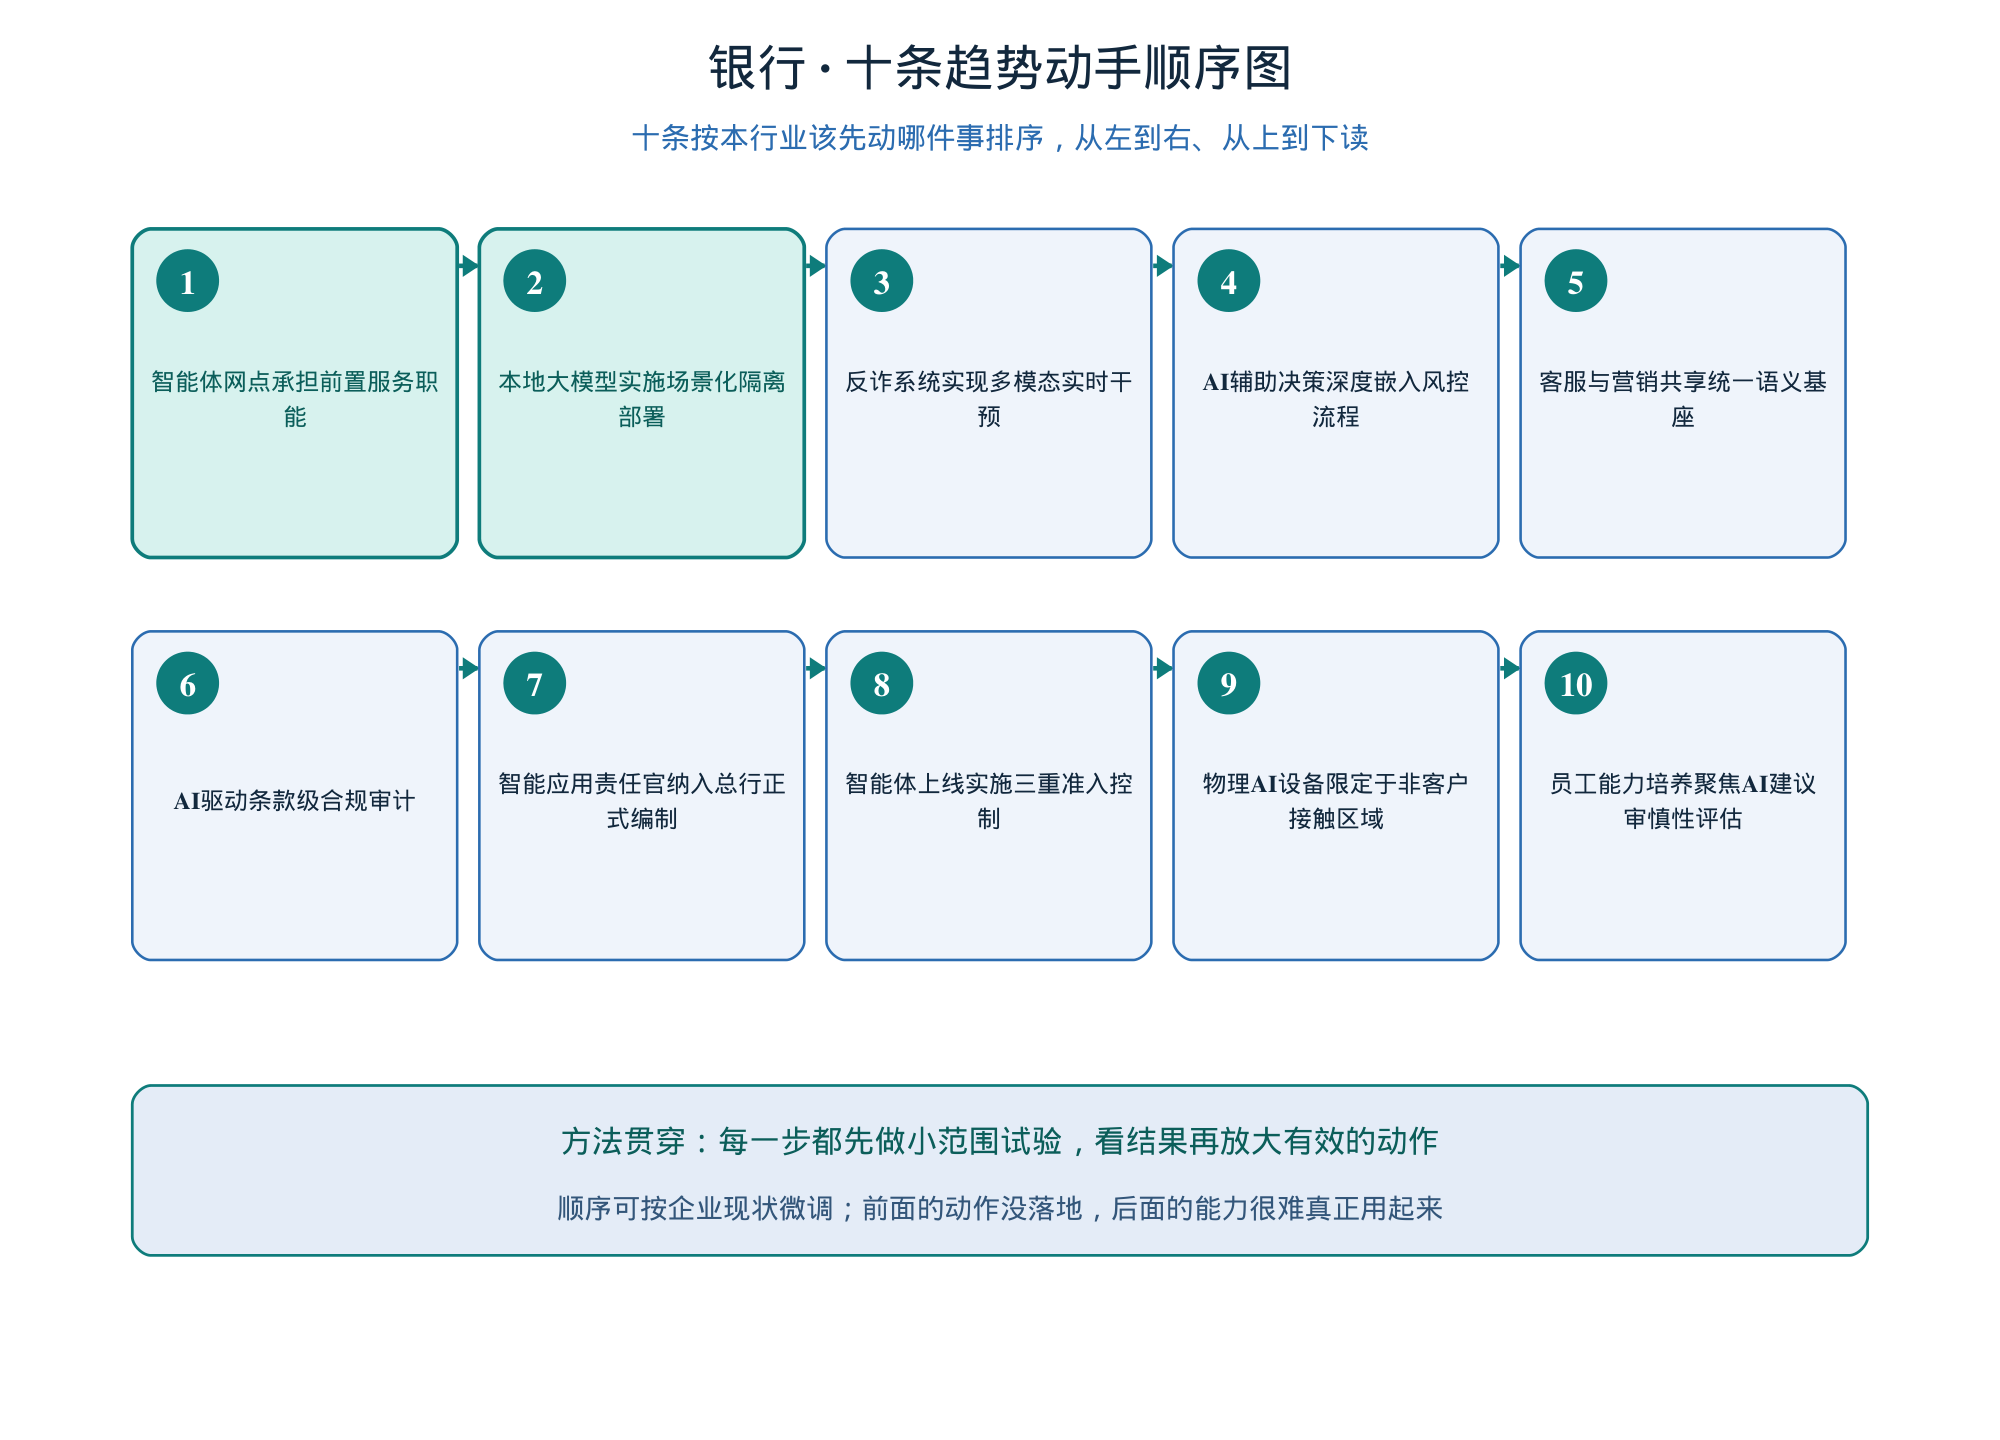
图:十条趋势按动手顺序排列——先改商务与资产,再固定组织与能力
引言
2027年银行业数智化演进已脱离概念验证阶段,进入以责任可追溯、动作可干预、系统可隔离为基本约束的实操期。本地大模型不再追求通用能力覆盖,而是按场景边界严格切分部署范围;智能体不替代柜员或客户经理,仅在网点物理动线前端承担确定性前置任务;反诈系统不再依赖事后追溯,其干预动作嵌入转账发起后的毫秒级操作链中。所有技术落地均需匹配监管报备路径、内部治理岗位与人工终审开关,技术自主性让位于流程可控性。
当前变化主要来自三类压力叠加:监管新规对条款级合规审计提出刚性比对要求,迫使AI工具从语义理解转向制度文本结构化解析;客户投诉与营销响应策略冲突频发,倒逼客服与营销系统共享同一客户本体画像及语义基座;一线人员面对AI建议时缺乏逻辑断点识别能力,导致部分信贷初筛结论被直接采纳而未触发规则适用冲突判断。这些压力未指向技术升级速度,而是持续收紧人机协作的责任界面与动作精细程度。
本报告十条趋势按“服务触点—系统底座—治理机制”递进逻辑排列,前四条聚焦客户可感知的服务形态与交互节点,中间三条关注模型、语义、合规等支撑性系统能力,后三条锁定组织、准入与人员三类治理锚点。每条趋势陈述均基于银行真实运行中的功能边界、部署位置与人工介入环节,不引用任何未公开的试点数据或内部评估结论,亦不预设推广节奏与覆盖广度。
智能体网点承担前置服务职能
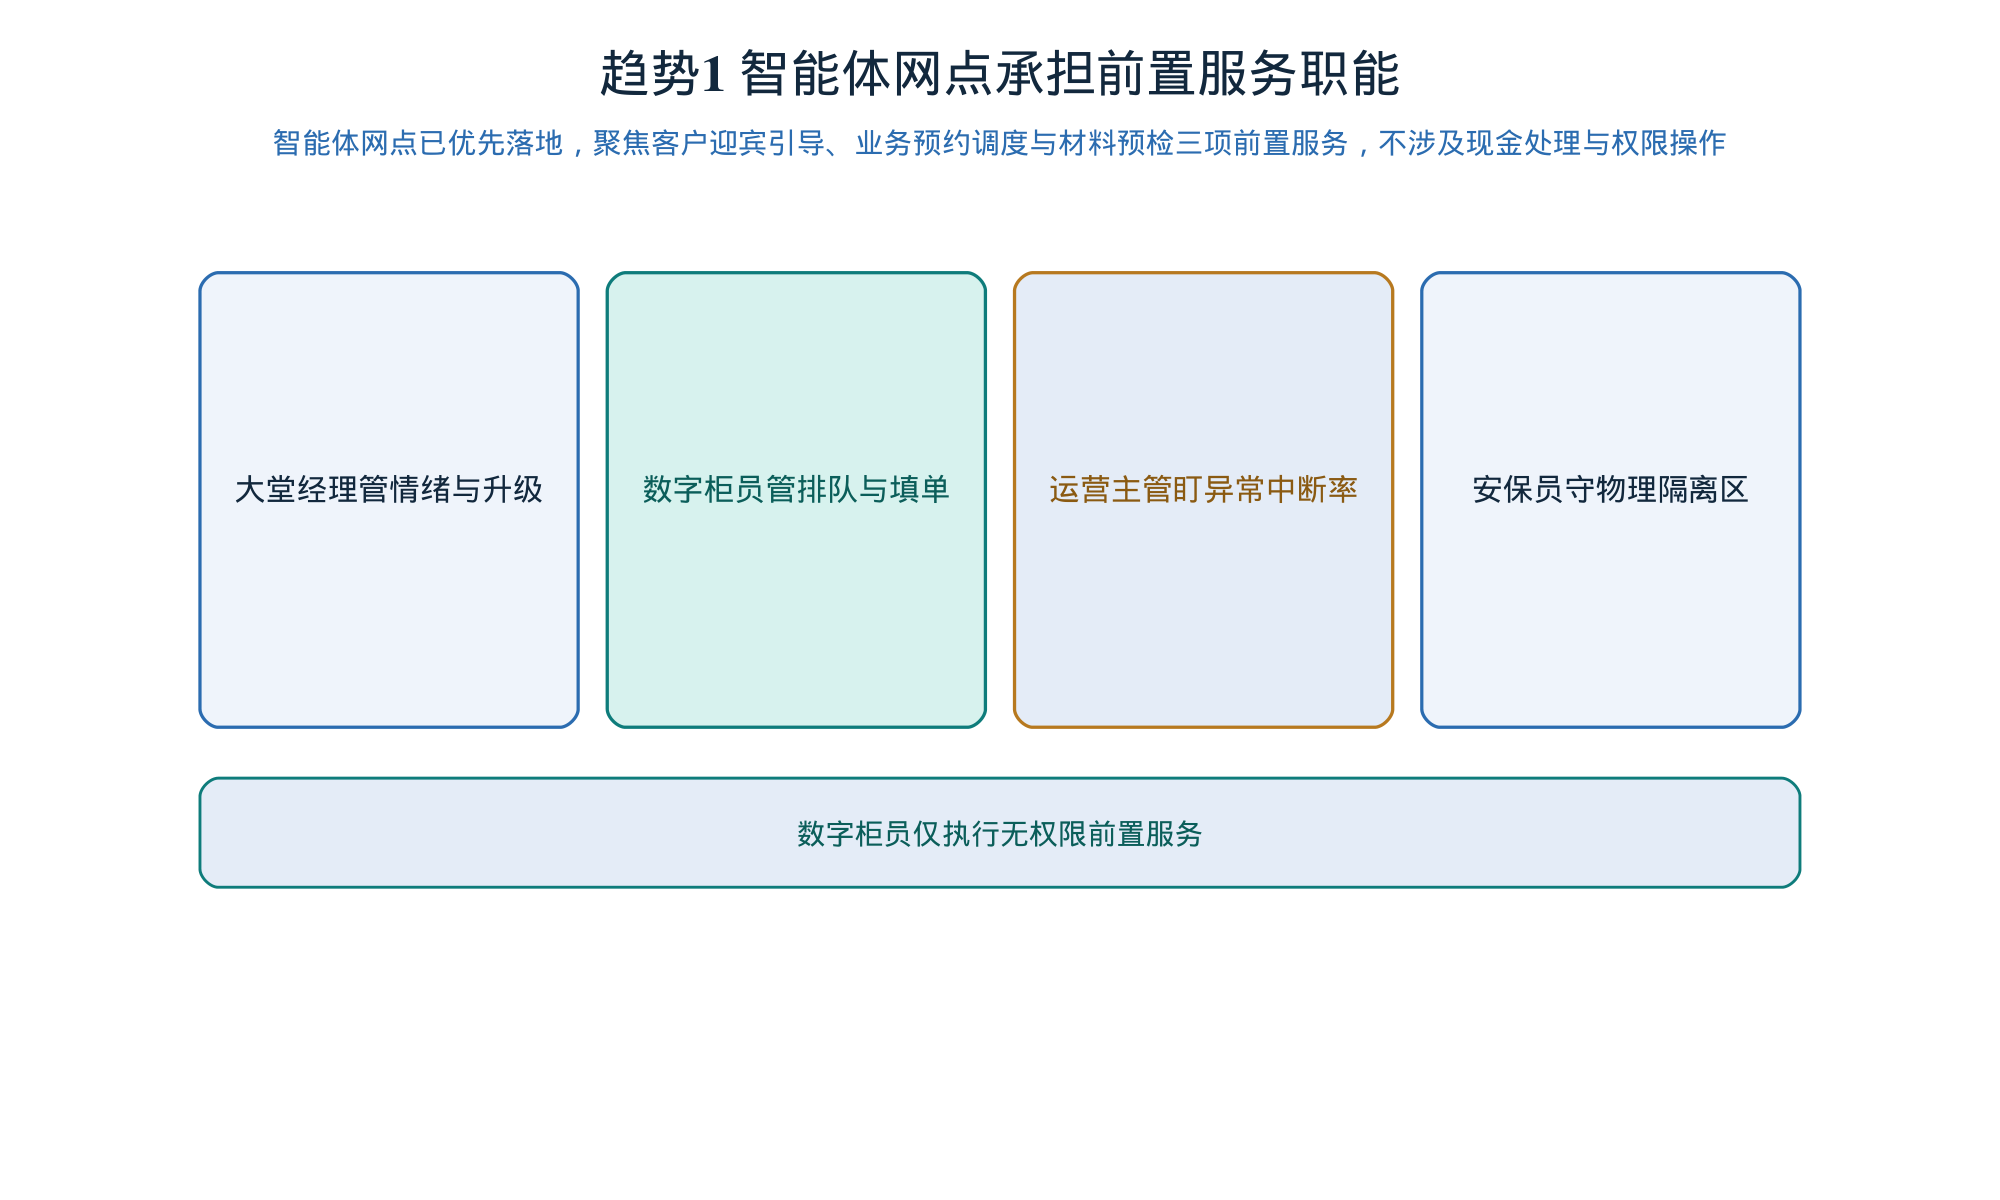
图:趋势1 智能体网点承担前置服务职能
数字柜员职能边界
数字柜员仅执行客户迎宾引导、业务预约调度与材料预检三项动作,不触碰现金清点、凭证签章、账户冻结或权限审批类操作。其语音应答内容由总行零售部统一配置,所有话术模板须经法律合规部审核后加载至智能体运行环境。材料预检限于身份证OCR识别、营业执照影像完整性校验、常见证明文件格式比对三类动作,不执行真实性核验或逻辑一致性判断。智能体输出的预检结果仅为人工复核提供参考依据,不构成业务受理要件。
物理部署位置规范
智能体终端设备安装在网点厅堂入口右侧导引区,距叫号机水平距离不超过五米,与理财经理工位保持视觉通透但物理隔离。设备底座固定于防撞立柱,屏幕朝向主通道,倾斜角按人体工学标准设定。所有网点改造方案需提交分行运营部备案,不得占用现金柜台、自助设备区或贵宾理财室空间。个别历史建筑网点因承重结构限制未设导引区,智能体功能以手机端H5轻应用形式嵌入该行手机银行首页第三屏。
权限越界监测机制
系统日志实时捕获智能体调用的所有API接口名称与参数字段,当检测到调用涉及核心银行系统(如CBS、BANCS)中含“冻结”“解冻”“冲正”“授权码生成”字样的接口时,立即触发告警并中止后续流程。告警信息同步推送至网点营运主管企业微信工作台及分行科技部监控平台。目前看,尚未发生智能体主动调用高危接口的实例,但测试环境中曾出现因OCR识别误将“预约”识别为“预授”导致的异常日志记录,该类误识别已纳入模型迭代优化清单。
人工监督关键节点
营运主管每日晨会须核查前一日智能体生成的预约调度日志,重点比对客户预约时段与柜员排班表匹配度,发现连续两日匹配偏差超半数即启动人工复盘。材料预检环节的人工复核必须在客户抵达柜台前完成,复核动作需在柜面操作系统中点击“预检确认”按钮并录入复核意见。未完成该按钮操作的业务单据,系统禁止进入后续交易流程。少数网点尝试将复核动作延至柜面受理后补录,系统已强制拦截此类操作并弹出提示框。
本地大模型实施场景化隔离部署
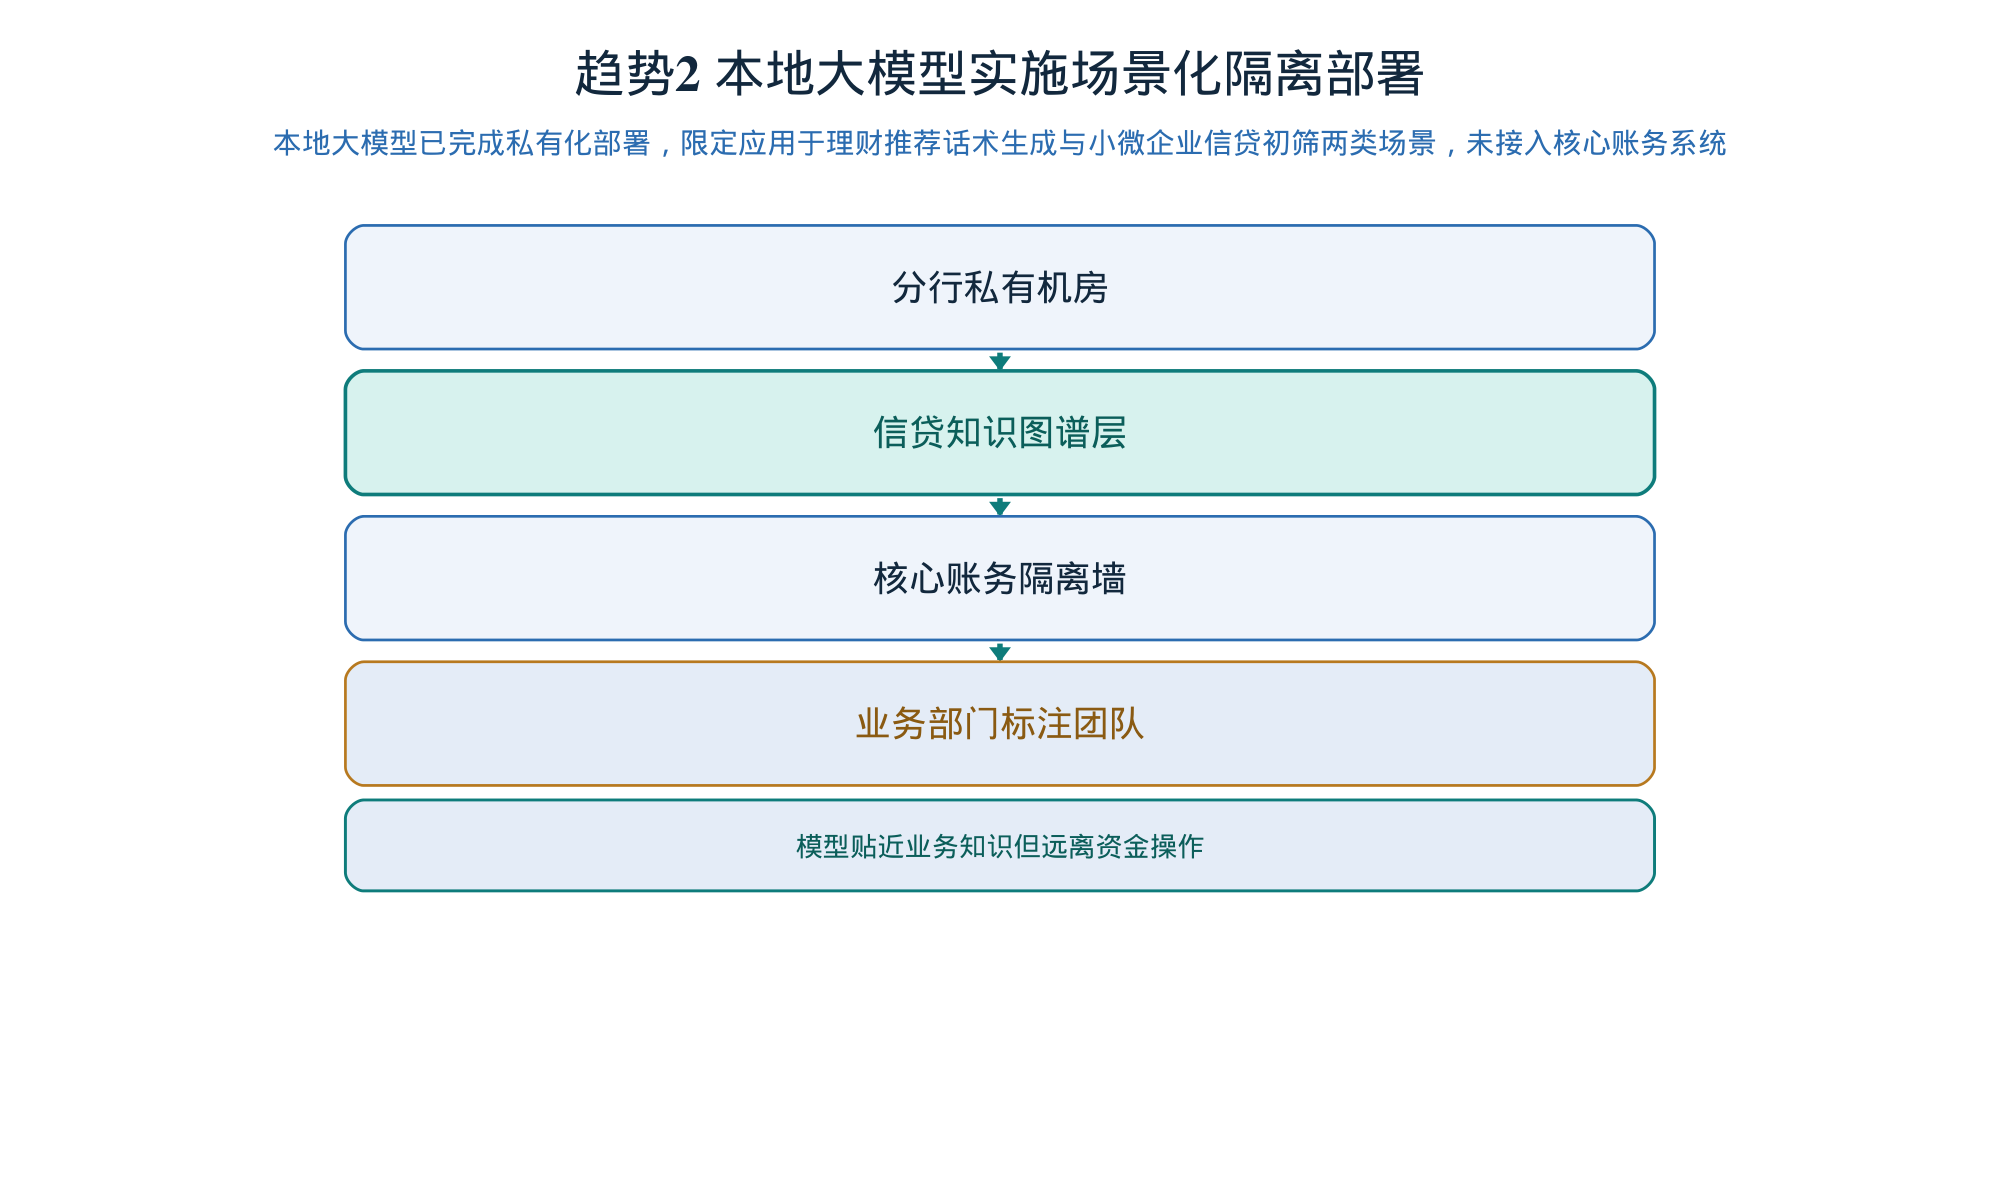
图:趋势2 本地大模型实施场景化隔离部署
部署基础设施定位
本地大模型运行在银行自建的金融云专区物理服务器集群上,该集群与核心账务系统所在区域通过硬件防火墙和单向光闸实施网络级隔离。模型推理服务容器仅部署于独立VLAN,其宿主机不接入生产网段,所有对外通信必须经由统一API网关转发,且网关策略禁止反向回调至任何交易类系统。多数银行将该集群纳入信息科技部基础设施处统一纳管,运维操作需通过堡垒机双人复核,日志留存周期符合金融行业信息系统安全等级保护基本要求三级标准。
授权应用场景范围
模型仅被授权用于理财推荐话术生成与小微企业信贷初筛两类业务动作。理财话术生成模块嵌入客户经理工作台(CRM),输入客户风险测评结果与持仓结构后,输出符合监管话术规范的三段式建议文本,输出内容须经合规审查岗人工确认后方可外发。小微企业信贷初筛模块对接信贷管理系统(CMS),接收企业纳税、水电、社保等脱敏字段后,输出“建议进入尽调”“建议补充材料”或“暂不符合准入”三类结论,该结论不触发自动审批流程,也不写入信贷决策树节点。目前看,这两类场景覆盖模型全部有效调用。
核心系统访问禁令
模型服务进程无法直连核心银行系统(CBS)、支付清算系统(PCBS)及总账系统(GLS),数据库连接字符串中明确排除所有含“acct”“tran”“gl”字段的表名。API网关配置强制拦截对核心系统服务接口(如账户余额查询、交易流水返显、联机记账)的任何调用请求,拦截日志单独归档。模型输出结果不得作为CBS交易指令的输入源,亦不得参与任何实时资金划转、账务核算或会计分录生成环节。 少数银行在测试阶段曾尝试将初筛结论同步至CMS待办列表,但因涉及与CBS的账户状态联动校验,最终回退为人工二次录入。
训练数据供给主体
训练数据由银行内部两个部门分别提供:个人金融部负责整理近一年理财双录语音转译文本及合规审核意见,形成话术生成语料;普惠金融部提供已结